Les taux des crédits immobiliers ont encore monté en octobre 2026. Pour vous qui vendez, ce n’est pas qu’une affaire de banque : c’est le budget de vos acheteurs qui bouge, et avec lui le prix qu’ils peuvent mettre dans votre maison. Voici les chiffres d’octobre, vérifiés à la source, ce qui les fait monter, et ce que j’en retiens pour fixer votre prix et choisir votre acheteur.
En bref
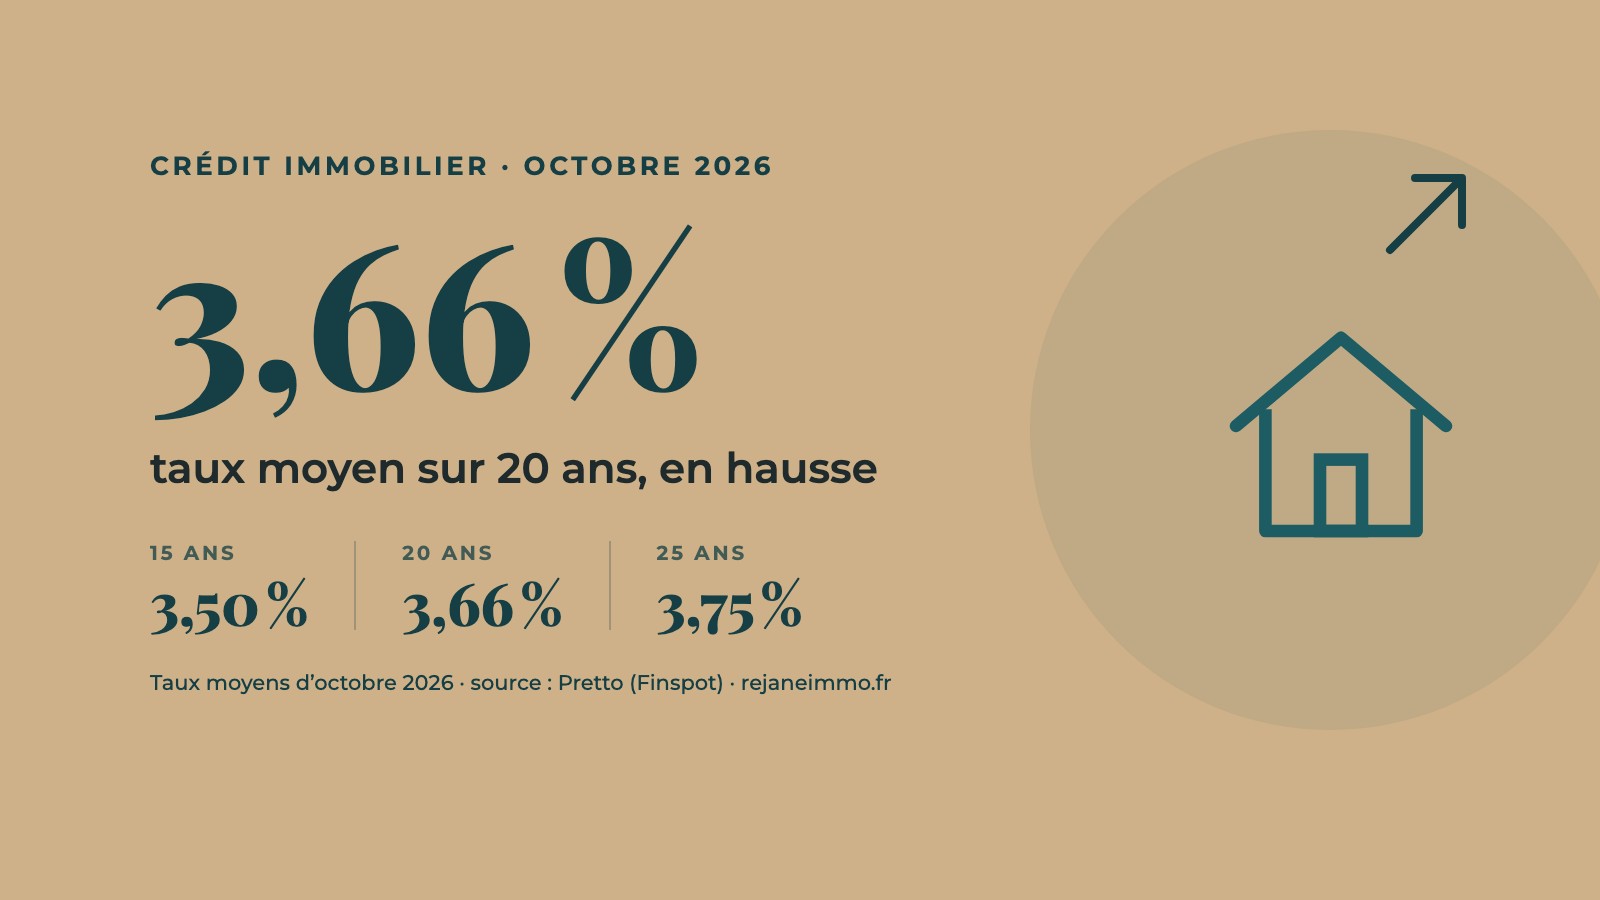
- Taux moyens d’octobre 2026 selon le courtier Pretto : 3,50 % sur 15 ans, 3,66 % sur 20 ans, 3,75 % sur 25 ans.
- Sur 20 ans, c’est 0,12 point de plus qu’au début de septembre (3,54 %).
- En cause : le coût de l’argent pour l’État, au-dessus de 4,7 % sur 10 ans début octobre, et la hausse des taux de la Banque centrale européenne du 10 septembre.
- Le marché n’est pas bloqué : 12,2 milliards d’euros de crédits à l’habitat ont été accordés en août, plus qu’en juillet.
- Le vrai écart se joue entre les dossiers : près de 19 700 € de budget entre un acheteur au meilleur taux et un acheteur au taux barème.
Les taux d’octobre 2026, durée par durée
| Durée | Taux moyen d’octobre (Pretto) | Moyenne négociée en septembre (Cafpi) | Nouvelle-Aquitaine au 12 octobre (Cafpi) |
|---|---|---|---|
| 15 ans | 3,50 % | 3,30 % | 3,49 % |
| 20 ans | 3,66 % | 3,51 % | 3,55 % |
| 25 ans | 3,75 % | 3,58 % | 3,57 % |
Sources : Pretto, analyse des taux d’octobre 2026 (mise à jour du 11 octobre) ; Cafpi, analyse des taux d’octobre 2026 (mise à jour du 12 octobre).
Les courtiers ne mesurent pas exactement la même chose : Pretto publie un taux moyen pour le mois en cours, Cafpi la moyenne des taux négociés le mois précédent. D’où des écarts de quelques centièmes. Mais tous vont dans le même sens : la hausse. Pour notre région, Cafpi relève 3,55 % sur 20 ans et 3,57 % sur 25 ans en Nouvelle-Aquitaine au 12 octobre.
Le chiffre officiel arrive avec deux mois de décalage : selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat était de 3,32 % en août 2026, toutes durées confondues, pour une durée moyenne de 23 ans et 4 mois (Banque de France, publication du 6 octobre 2026). Quant au plafond légal, le taux d’usure, il est passé à 5,40 % au 1er octobre : je l’explique dans l’article sur le taux d’usure d’octobre 2026.
Pourquoi les taux remontent
Les taux fixes des crédits immobiliers suivent en grande partie le coût de l’argent sur les marchés, dont le taux d’emprunt de l’État à 10 ans est un repère. Du 5 au 9 octobre 2026, ce taux est resté entre 4,72 et 4,90 % (Banque de France, indices obligataires).
La Banque centrale européenne a, de son côté, relevé ses trois taux directeurs de 0,25 point le 10 septembre 2026 ; son taux de dépôt est à 2,50 % depuis le 16 septembre (BCE). Sa prochaine réunion de politique monétaire a lieu les 28 et 29 octobre 2026 (calendrier de la BCE). Je ne ferai pas de pronostic : personne ne sait aujourd’hui si les taux vont continuer de monter ou se stabiliser.
Ce que la hausse coûte à un acheteur
| Montant emprunté sur 20 ans à 3,66 % | Mensualité | Coût total des intérêts |
|---|---|---|
| 150 000 € | 882 € | 61 757 € |
| 200 000 € | 1 176 € | 82 343 € |
| 250 000 € | 1 471 € | 102 929 € |
| 300 000 € | 1 765 € | 123 515 € |
Calculs Réjane Immo, taux nominal hors assurance, mensualités constantes.
Entre le début de septembre (3,54 %) et octobre (3,66 %), pour 250 000 € empruntés sur 20 ans, la mensualité augmente d’environ 15 € et le coût total d’environ 3 700 €. Vu autrement : avec 1 500 € par mois sur 20 ans, un acheteur pouvait emprunter environ 257 700 € début septembre, et environ 255 000 € en octobre. Près de 2 700 € de budget en moins en un mois, sans que rien n’ait changé dans sa situation.
Le vrai écart : entre un bon dossier et un dossier moyen
La hausse d’un mois pèse moins que l’écart entre deux acheteurs. Les règles sont les mêmes pour tous : mensualités limitées à 35 % des revenus et durée à 25 ans, avec une marge de dérogation pour les banques (Haut Conseil de stabilité financière). Mais le taux obtenu, lui, varie beaucoup d’un dossier à l’autre.
| Taux obtenu sur 25 ans (Cafpi, 1er octobre 2026) | Taux | Montant empruntable avec 1 500 € par mois |
|---|---|---|
| Meilleurs dossiers (10 % les mieux placés) | 3,35 % | 304 500 € |
| Taux moyen négocié | 3,59 % | 296 800 € |
| Taux barème des banques | 3,98 % | 284 800 € |
Source des taux : Cafpi, baromètre des taux, taux constatés le 1er octobre 2026, hors assurance. Calculs Réjane Immo.
Près de 19 700 € d’écart pour la même mensualité. Rapporté au prix médian d’une maison vendue à Salles en 2025, 312 000 € (DVF, voir les prix à Salles), c’est plus de 6 % du prix. Un apport, une épargne de précaution, des comptes bien tenus et la mise en concurrence des banques font cette différence.
Ce que ça change si vous vendez votre maison
Un prix qui colle aux budgets réels
Les acheteurs cherchent par tranche de budget, avec une simulation de banque en poche. Si votre prix dépasse ce que leur mensualité leur permet d’emprunter, ils ne visitent pas, même si la maison leur plaît. Quand les taux montent, un prix ajusté aux ventes réelles de votre commune devient encore plus important. C’est tout l’intérêt de faire estimer sa maison avant de la vendre.
Vérifier le financement avant d’accepter une offre
Une offre au prix ne vaut que si l’acheteur peut la financer. Avant le compromis, demandez où en est son financement : simulation de sa banque ou de son courtier, montant de l’apport. Dans le compromis, la condition suspensive de prêt fixe un taux maximum : s’il est trop bas par rapport aux taux du moment, la vente risque de tomber. Je détaille ce point dans l’article sur le taux d’usure.
Un acheteur bien accompagné vaut de l’or
Entre un acheteur qui obtient le meilleur taux et un autre qui reste au barème de sa banque, l’écart de budget peut approcher 19 700 €. Je ne suis pas courtière, mais je peux mettre vos acheteurs en relation avec des courtiers de mon réseau pour qu’ils présentent un dossier solide.
Le marché n’est pas bloqué
La hausse des taux ne veut pas dire que les banques ne prêtent plus. En août 2026, 12,2 milliards d’euros de nouveaux crédits à l’habitat ont été accordés, contre 11,1 milliards en juillet, et le nombre de prêts est stable depuis le printemps (Banque de France). Les acheteurs sont là. Ils sont simplement plus attentifs au prix.
Questions fréquentes
Quel est le taux immobilier moyen en octobre 2026 ?
Selon le courtier Pretto, le taux moyen d’octobre 2026 est de 3,50 % sur 15 ans, 3,66 % sur 20 ans et 3,75 % sur 25 ans. Le dernier chiffre officiel de la Banque de France, toutes durées confondues, est de 3,32 % en août 2026.
Pourquoi les taux immobiliers remontent-ils en 2026 ?
Le coût de l’argent augmente sur les marchés : le taux d’emprunt de l’État à 10 ans dépassait 4,7 % début octobre 2026, et la Banque centrale européenne a relevé ses taux directeurs de 0,25 point le 10 septembre 2026.
Combien peut-on emprunter avec 1 500 € par mois en octobre 2026 ?
Hors assurance, environ 255 000 € sur 20 ans au taux moyen de 3,66 %, et environ 291 800 € sur 25 ans à 3,75 %. Le montant réel dépend des revenus, de l’apport et du taux obtenu.
Quelle différence entre taux moyen et taux barème ?
Le taux barème est le taux de départ affiché par la banque. Le taux moyen est celui obtenu en moyenne après négociation. Début octobre 2026, Cafpi relevait 3,98 % de barème contre 3,59 % en moyenne sur 25 ans.
Faut-il attendre une baisse des taux pour vendre ?
Personne ne peut prévoir l’évolution des taux. La Banque centrale européenne décide réunion par réunion ; la prochaine a lieu les 28 et 29 octobre 2026. Attendre, c’est parier sur les taux comme sur les prix.
Pour conclure
En octobre 2026, emprunter coûte un peu plus cher qu’il y a un mois, mais les banques continuent de prêter. Pour vendre dans ces conditions, deux choses comptent plus que jamais : un prix cohérent avec ce que les acheteurs peuvent financer, et un acheteur dont le financement tient la route.
Vous vendez sur le Bassin d’Arcachon, dans le Val de l’Eyre ou le Nord des Landes ? Je vous propose un avis de valeur gratuit et sans engagement, établi après visite et fondé sur les ventes réelles de votre commune.
ou appelez-moi au 07 64 07 00 97
Sources
- Pretto (société Finspot), analyse des taux immobiliers d’octobre 2026, mise à jour du 11 octobre 2026.
- Cafpi, analyse des taux de crédit immobilier d’octobre 2026, mise à jour du 12 octobre 2026 ; baromètre des taux, taux constatés le 1er octobre 2026.
- Banque de France, crédits aux particuliers, août 2026, publication du 6 octobre 2026.
- Banque de France, indices obligataires, mise en ligne du 9 octobre 2026.
- Banque centrale européenne, décisions de politique monétaire du 10 septembre 2026 ; calendrier des réunions.
- Haut Conseil de stabilité financière, mesure relative à l’octroi de crédits immobiliers.
- DVF (DGFiP / Etalab), ventes de maisons à Salles en 2025 ; calculs de mensualités et de capacité d’emprunt : Réjane Immo.
