Depuis le 1er octobre 2026, le taux d’usure des prêts immobiliers de 20 ans et plus est fixé à 5,40 %, contre 5,29 % cet été. C’est la quatrième hausse trimestrielle d’affilée. Derrière ce chiffre technique, une réalité simple : le crédit coûte un peu plus cher et le budget des acheteurs se resserre. Voici les nouveaux plafonds, ce qu’ils veulent vraiment dire, et ce que cela change si vous vendez votre maison sur le Bassin d’Arcachon ou dans le Val de l’Eyre.
En bref
- Au 1er octobre 2026, le taux d’usure passe à 5,40 % pour les prêts immobiliers à taux fixe de 20 ans et plus.
- Il plafonne le TAEG, c’est-à-dire le coût total du crédit, assurance et frais compris.
- Les taux moyens remontent doucement : 3,32 % en août 2026, contre 3,10 % un an plus tôt (hors assurance).
- Pour un vendeur, l’enjeu n’est pas l’usure elle-même, mais le budget des acheteurs : à mensualité égale, il a baissé d’environ 2,4 % en un an.
Les nouveaux taux d’usure au 1er octobre 2026
| Prêt immobilier | Au 1er octobre 2025 | Au 1er juillet 2026 | Au 1er octobre 2026 |
|---|---|---|---|
| Taux fixe, moins de 10 ans | 4,23 % | 4,07 % | 4,09 % |
| Taux fixe, 10 à moins de 20 ans | 4,71 % | 4,57 % | 4,68 % |
| Taux fixe, 20 ans et plus | 5,09 % | 5,29 % | 5,40 % |
| Taux variable | 5,25 % | 5,28 % | 5,52 % |
| Prêt relais | 6,21 % | 6,39 % | 6,49 % |
Source : Banque de France, crédits immobiliers et prêts pour travaux de plus de 75 000 €, publication du 28 septembre 2026.
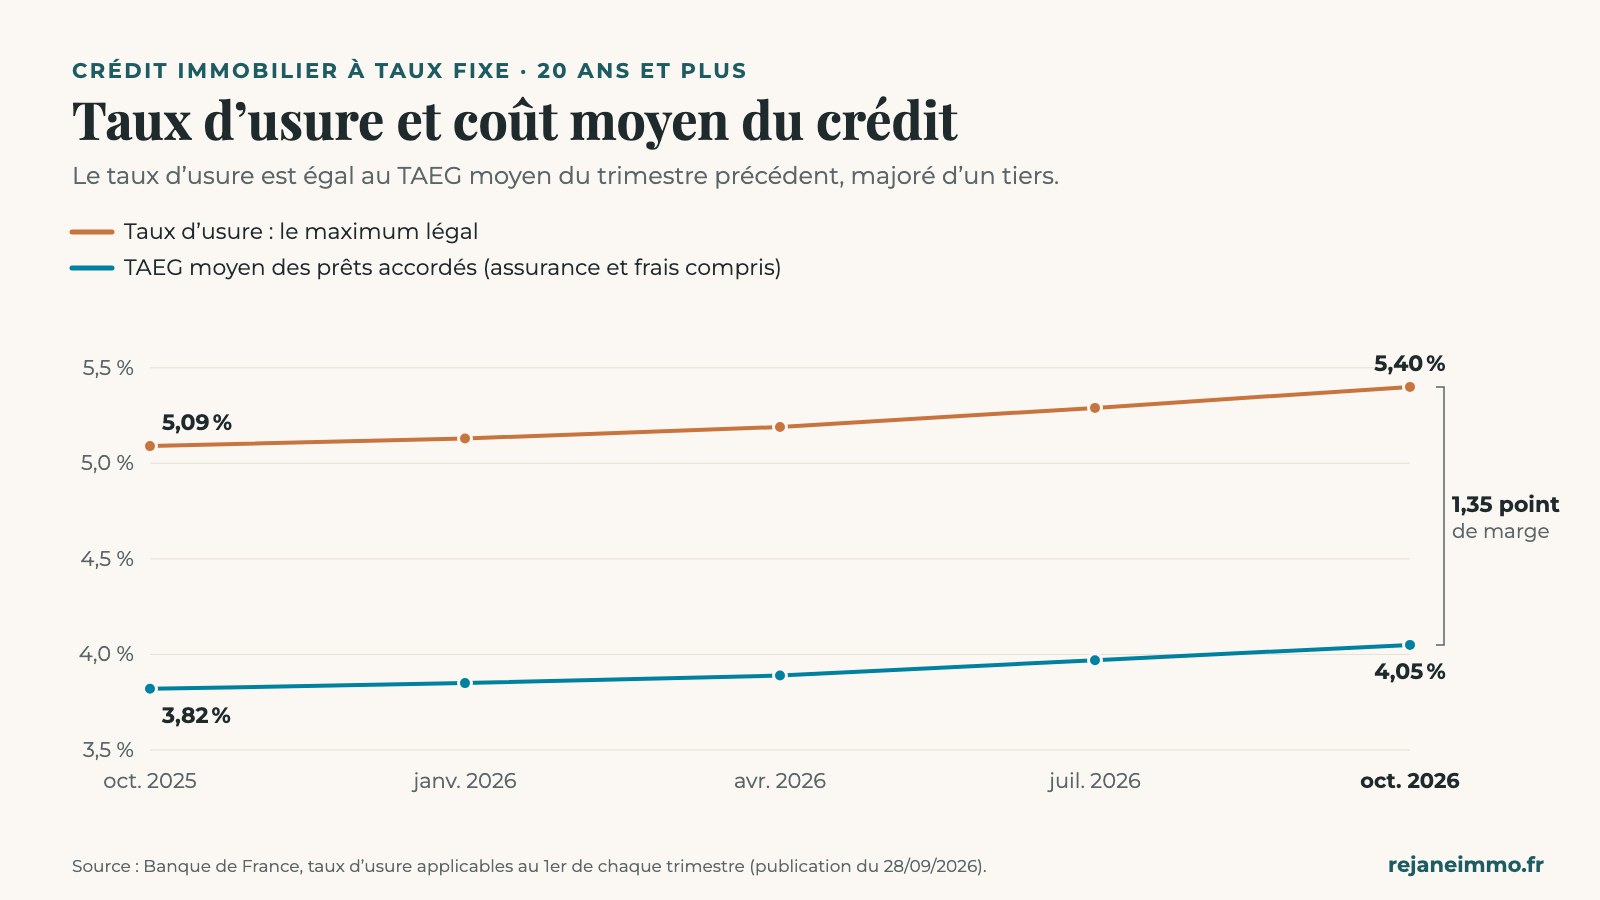
Le plafond des prêts de 20 ans et plus est celui qui concerne la plupart des acheteurs : la durée moyenne des nouveaux prêts pour acheter une résidence principale est de 23 ans et 4 mois, selon la Banque de France. Ce plafond a augmenté à chaque trimestre depuis un an : 5,09 % en octobre 2025, 5,13 % en janvier 2026, 5,19 % en avril, 5,29 % en juillet et 5,40 % aujourd’hui.
Le taux d’usure, c’est quoi exactement ?
Un plafond légal sur le coût total du crédit
C’est le taux maximum auquel une banque a le droit de prêter. Il ne porte pas sur le taux d’intérêt affiché, mais sur le TAEG (taux annuel effectif global), qui ajoute aux intérêts l’assurance emprunteur, les frais de dossier, les frais de garantie et les éventuels frais de courtage. Une banque ne peut pas accorder un prêt dont le TAEG dépasse le taux d’usure, même si l’emprunteur est d’accord.
Comment il est calculé
Chaque trimestre, la Banque de France relève le TAEG moyen des prêts accordés au trimestre précédent, puis l’augmente d’un tiers (article L. 314-6 du Code de la consommation). Au 3e trimestre 2026, le TAEG moyen des prêts de 20 ans et plus était de 4,05 % : 4,05 % plus un tiers, cela donne 5,40 %. Quand les taux montent, le plafond suit donc, avec un trimestre de décalage.
Pourquoi les taux remontent
En août 2026, le taux moyen des nouveaux crédits à l’habitat (hors renégociations, hors assurance et frais) atteignait 3,32 %, après 3,30 % en juillet. C’est 24 centièmes de plus qu’en début d’année, et 3,10 % il y a un an (Banque de France, publication du 6 octobre 2026). Pour les taux pratiqués en octobre, voir les taux immobiliers d’octobre 2026.
Le 10 septembre 2026, la Banque centrale européenne a relevé ses trois taux directeurs de 0,25 point : son taux de dépôt est passé à 2,50 % le 16 septembre (communiqué de la BCE). Elle précise qu’elle décidera réunion par réunion, sans s’engager sur la suite. Personne ne peut donc dire aujourd’hui si les taux vont continuer de monter ou se stabiliser.
Ce que ça change pour les acheteurs
La plupart des dossiers restent sous le plafond
Avec un TAEG moyen de 4,05 % et un plafond à 5,40 %, il reste 1,35 point de marge en moyenne. Le taux d’usure ne bloque donc pas la majorité des dossiers. Il peut en revanche gêner ceux dont l’assurance emprunteur coûte cher, par exemple pour des emprunteurs plus âgés.
Le vrai frein : la règle des 35 %
Depuis 2022, les banques doivent respecter les règles du Haut Conseil de stabilité financière : les mensualités de crédit ne doivent pas dépasser 35 % des revenus, et la durée du prêt 25 ans (27 ans dans certains cas). Elles peuvent y déroger pour 20 % de leurs prêts au maximum (mesure du HCSF). Quand les taux montent, un même revenu permet donc d’emprunter moins.
Un exemple : 7 400 € de budget en moins en un an
Avec une mensualité de 1 500 € sur 25 ans, hors assurance, un acheteur pouvait emprunter environ 312 900 € au taux moyen d’août 2025 (3,10 %). Au taux d’août 2026 (3,32 %), il ne peut plus emprunter qu’environ 305 500 €. Soit 7 400 € de moins pour la même mensualité, c’est-à-dire 2,4 % de budget en moins.
Exemple simplifié : taux moyen toutes durées confondues, hors assurance et frais. Une mensualité de 1 500 € correspond à 35 % d’un revenu net d’environ 4 300 € par mois.
Ce que ça change si vous vendez votre maison
Un prix qui tient compte du budget des acheteurs
À Salles, le prix médian d’une maison vendue en 2025 était de 312 000 € (DVF, voir les prix à Salles). Les 7 400 € de l’exemple représentent 2,4 % de ce prix. C’est peu sur le papier, mais les acheteurs arrivent avec une simulation bancaire en poche : si votre maison dépasse leur enveloppe, ils ne la visitent pas. Un prix ajusté aux ventes réelles de votre commune reste le meilleur moyen d’attirer des acheteurs qui peuvent financer. C’est tout l’intérêt de faire estimer sa maison avant de la vendre.
Vérifier le financement de l’acheteur avant de signer
Avant le compromis, demandez à l’acheteur où en est son financement : simulation de sa banque ou de son courtier, montant de son apport. Une offre d’achat sans financement solide fait perdre des semaines, parfois des mois.
La condition suspensive de prêt dans le compromis
Quand l’acheteur finance son achat par un crédit, le compromis prévoit une condition suspensive d’obtention du prêt, d’au moins un mois (article L. 313-41 du Code de la consommation). Elle précise le montant, la durée et le taux maximum du prêt. Si ce taux maximum est trop bas par rapport aux taux du moment, l’acheteur risque de ne pas obtenir de prêt à ces conditions : la vente tombe et il récupère son dépôt de garantie. Avec votre notaire, vérifiez que ces conditions sont réalistes.
Faut-il attendre que les taux baissent ?
Personne ne peut le prédire. Depuis un an, les taux ont plutôt monté. Attendre, c’est parier sur l’avenir des taux comme des prix, tout en continuant de payer la taxe foncière et l’entretien. C’est le même raisonnement que pour la réforme de la plus-value : mieux vaut décider sur des chiffres connus. Et pour situer les délais, voici combien de temps il faut pour vendre une maison sur le Bassin d’Arcachon.
Je ne suis pas courtière : pour une simulation de financement, adressez-vous à votre banque ou à un courtier. Mon rôle, c’est de vous aider à fixer un prix cohérent avec les ventes réelles et avec ce que les acheteurs peuvent financer.
Questions fréquentes
Quel est le taux d’usure en octobre 2026 ?
Pour les prêts immobiliers à taux fixe : 4,09 % sous 10 ans, 4,68 % de 10 à moins de 20 ans et 5,40 % à partir de 20 ans. 5,52 % pour les prêts à taux variable et 6,49 % pour les prêts relais. Ces plafonds de la Banque de France s’appliquent depuis le 1er octobre 2026.
Le taux d’usure s’applique-t-il au taux d’intérêt affiché ?
Non. Il s’applique au TAEG, qui ajoute aux intérêts l’assurance emprunteur, les frais de dossier, les frais de garantie et les éventuels frais de courtage.
Quand le taux d’usure change-t-il ?
Chaque trimestre : au 1er janvier, au 1er avril, au 1er juillet et au 1er octobre. Le prochain s’appliquera au 1er janvier 2027.
Quel est le taux moyen d’un crédit immobilier en 2026 ?
3,32 % en août 2026 pour les nouveaux crédits à l’habitat, hors assurance et frais, selon la Banque de France, contre 3,10 % en août 2025.
La hausse des taux peut-elle faire échouer la vente de ma maison ?
Elle peut faire échouer le financement de l’acheteur. Si le compromis prévoit une condition suspensive de prêt et que l’acheteur n’obtient pas son crédit aux conditions prévues, la vente ne se fait pas et il récupère son dépôt de garantie. D’où l’intérêt de vérifier son financement avant de signer.
Pour conclure
Le passage du taux d’usure à 5,40 % ne bloque pas le crédit : il suit la remontée des taux. Ce qui compte pour vous, vendeur, c’est le budget des acheteurs, un peu plus serré qu’il y a un an. Un prix juste et un acheteur dont le financement tient la route restent les deux clés d’une vente sereine.
Vous vendez sur le Bassin d’Arcachon ou dans le Val de l’Eyre ? Je vous propose un avis de valeur gratuit et sans engagement, établi après visite et fondé sur les ventes réelles de votre commune.
ou appelez-moi au 07 64 07 00 97
Sources
- Banque de France, taux d’usure applicables au 1er octobre 2026 (et trimestres précédents), publication du 28 septembre 2026.
- Banque de France, crédits aux particuliers, août 2026, publication du 6 octobre 2026.
- Banque centrale européenne, décisions de politique monétaire du 10 septembre 2026.
- Haut Conseil de stabilité financière, mesure relative à l’octroi de crédits immobiliers (décision du 29 septembre 2021).
- Code de la consommation, articles L. 314-6 (usure) et L. 313-41 (condition suspensive de prêt).
- DVF (DGFiP / Etalab), ventes de maisons à Salles en 2025, calculs Réjane Immo.
