Quand une maison fait partie d’un héritage, deux questions arrivent vite : combien va coûter le notaire, et peut-on vendre sans attendre ? Les frais de notaire d’une succession ne sont pas laissés au hasard : ils suivent un tarif fixé par l’État, le même chez tous les notaires. Voici ce barème, un exemple chiffré pour une maison, les droits de succession à prévoir, et ce que je conseille de vérifier avant de mettre une maison héritée en vente.
En bref
- Dès qu’une maison fait partie de la succession, le notaire est obligatoire : lui seul peut établir l’attestation de propriété.
- Ses émoluments sont réglementés et identiques partout ; le barème en vigueur s’applique jusqu’au 29 février 2028.
- Pour une maison de 312 000 €, comptez environ 4 026 € TTC d’émoluments pour les trois actes de base, plus environ 437 € de taxes.
- Les droits de succession sont dus dans les six mois du décès, que la maison soit vendue ou non. Le conjoint et le partenaire de PACS en sont exonérés.
- La valeur déclarée pour la maison sert aussi de prix d’achat pour calculer la plus-value le jour de la vente.
Quand le notaire est-il obligatoire ?
Dès qu’un bien immobilier fait partie de la succession, sa transmission aux héritiers doit être constatée par une attestation notariée, que seul un notaire peut établir (décret du 4 janvier 1955, article 29). Pour une maison, le notaire est donc toujours nécessaire. Il l’est aussi s’il existe un testament ou une donation entre époux.
Sans bien immobilier, et si les sommes détenues par la banque sont modestes (moins de 5 965 € en 2026, un seuil revalorisé chaque année), une attestation signée par tous les héritiers peut suffire pour débloquer les comptes du défunt, sous conditions (Code monétaire et financier, article L. 312-1-4).
Ce que fait le notaire de la succession
- Il identifie les héritiers et vérifie s’il existe un testament ou une donation au conjoint survivant.
- Il établit l’acte de notoriété, qui liste les héritiers et leurs droits, et l’attestation de propriété pour la maison.
- Il fait le bilan du patrimoine, biens et dettes, puis rédige la déclaration de succession et calcule les droits à payer.
- Il peut ensuite réaliser le partage entre les héritiers.
Les frais de notaire : émoluments, débours et taxes
Les « frais de notaire » regroupent trois choses : les émoluments, c’est-à-dire la rémunération du notaire, fixée par un tarif réglementé ; les débours, les sommes qu’il avance pour votre compte (documents, formalités) ; et les droits et taxes reversés à l’État.
Le barème des émoluments
| Acte du notaire | Émolument hors taxes |
|---|---|
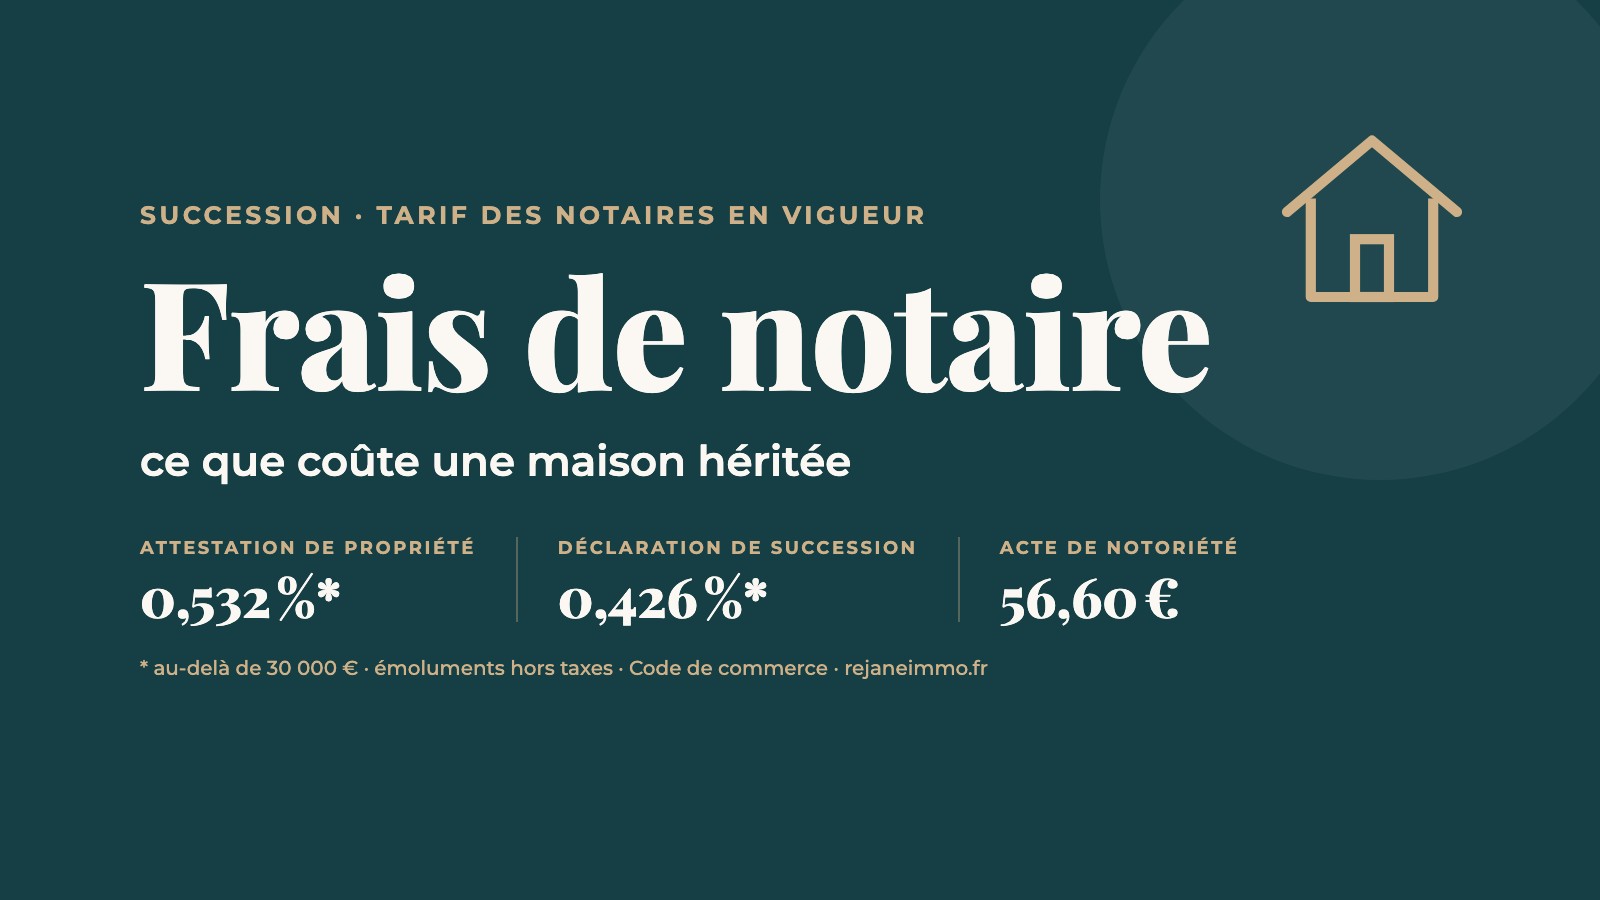
| Acte de notoriété (liste des héritiers) | 56,60 € fixe |
| Attestation de propriété (transmission de la maison) | 1,935 % jusqu’à 6 500 € · 1,064 % de 6 500 à 17 000 € · 0,726 % de 17 000 à 30 000 € · 0,532 % au-delà de la valeur du bien |
| Déclaration de succession | 1,548 % jusqu’à 6 500 € · 0,851 % de 6 500 à 17 000 € · 0,580 % de 17 000 à 30 000 € · 0,426 % au-delà de l’actif brut |
| Partage de la succession | 4,837 % jusqu’à 6 500 € · 1,995 % de 6 500 à 17 000 € · 1,330 % de 17 000 à 60 000 € · 0,998 % au-delà |
| Inventaire | 75,46 € fixe |
Émoluments hors taxes, TVA de 20 % en plus. Source : Code de commerce, articles A. 444-53 et suivants ; barème prolongé jusqu’au 29 février 2028 par l’arrêté du 25 février 2026. Récapitulatif : ministère de l’Économie, 6 octobre 2026.
Ce tarif est le même chez tous les notaires. Une seule souplesse : le notaire peut accorder une remise de 20 % au plus sur la part de ses émoluments calculée sur les tranches d’au moins 100 000 €, au même taux pour tous ses clients. Et vous pouvez toujours lui demander un devis ou un état prévisionnel des frais.
Exemple : une maison de 312 000 €
Prenons une maison au prix médian des maisons vendues à Salles en 2025, 312 000 € (DVF, voir les prix à Salles), seul bien de la succession.
| Pour une maison de 312 000 € | Hors taxes | TTC (TVA 20 %) |
|---|---|---|
| Acte de notoriété | 56,60 € | 67,92 € |
| Attestation de propriété | 1 832,12 € | 2 198,54 € |
| Déclaration de succession (si la maison est tout l’actif) | 1 466,69 € | 1 760,03 € |
| Total des émoluments | 3 355,41 € | 4 026,49 € |
| Contribution de sécurité immobilière (0,10 %) | 312,00 € | |
| Taxe fixe sur l’attestation | 125,00 € |
Calculs Réjane Immo d’après le barème officiel. Hors débours et hors frais de formalités. Contribution de sécurité immobilière : CGI, article 881 K.
Si les héritiers font ensuite un partage chez le notaire, l’émolument du partage s’ajoute : environ 3 611 € hors taxes pour un actif de 312 000 €. Les héritiers qui vendent la maison peuvent aussi rester en indivision jusqu’à la vente, puis se répartir le prix : demandez au notaire la solution la mieux adaptée à votre situation.
Les droits de succession : qui paie quoi ?
| Héritier | Abattement | Taux ensuite |
|---|---|---|
| Conjoint ou partenaire de PACS | Exonération totale | — |
| Enfant (ou parent) | 100 000 € | de 5 à 45 % (barème progressif) |
| Frère ou sœur | 15 932 € | 35 % puis 45 % au-delà de 24 430 € |
| Neveu ou nièce | 7 967 € | 55 % |
| Autre personne | 1 594 € | 60 % |
Sources : CGI, article 779 (abattements), article 777 (barème), article 796-0 bis (conjoint et PACS) ; service-public.fr.
Le barème en ligne directe va de 5 % (jusqu’à 8 072 € après abattement) à 45 % (au-delà de 1 805 677 €) ; la tranche de 20 % s’applique jusqu’à 552 324 €. Un frère ou une sœur peut être exonéré sous conditions strictes : célibataire, veuf, divorcé ou séparé, âgé de plus de 50 ans ou infirme, et ayant vécu avec le défunt pendant les cinq années précédant le décès.
Exemple : la maison de 312 000 € revient à deux enfants. Chacun reçoit 156 000 €, moins l’abattement de 100 000 € : 56 000 € taxables, soit environ 9 394 € de droits par enfant. C’est un calcul simplifié : le notaire tient compte des autres biens, des dettes et des donations antérieures.
Six mois pour déclarer et payer
La déclaration de succession doit être déposée, et les droits payés, dans les six mois du décès s’il a eu lieu en France métropolitaine (CGI, article 641). Passé ce délai, des intérêts de retard de 0,20 % par mois s’appliquent, puis une majoration de 10 % à partir du treizième mois. Si la maison n’est pas encore vendue, un paiement fractionné peut être demandé avec la déclaration, en offrant des garanties : jusqu’à trois versements, le dernier au plus tard un an après la date limite de dépôt, et jusqu’à trois ans lorsque la succession est composée au moins pour moitié de biens non liquides, comme une maison (CGI, annexe III).
L’abattement de 20 % sur la résidence principale
Si la maison était la résidence principale du défunt et qu’elle est encore occupée, au jour du décès, par son conjoint, son partenaire de PACS ou un enfant mineur ou majeur protégé, sa valeur est diminuée de 20 % pour le calcul des droits (CGI, article 764 bis). Cet abattement ne joue pas pour des enfants majeurs qui ne vivaient pas dans la maison.
Vendre une maison héritée : quatre points à vérifier
1. L’attestation de propriété doit être publiée
On ne peut pas vendre une maison tant que le droit de celui qui la vend n’est pas inscrit au service de la publicité foncière (décret du 4 janvier 1955, article 3). L’attestation de propriété doit donc être publiée avant la vente, ou au plus tard en même temps. Le notaire dispose de quatre mois à partir du moment où il est saisi pour l’établir (article 33 A) : mieux vaut le contacter rapidement.
2. Tous les héritiers doivent être d’accord
Tant que la maison est en indivision, la vendre suppose l’accord de tous les héritiers (Code civil, article 815-3). À défaut, ceux qui détiennent au moins les deux tiers des droits peuvent demander au tribunal d’autoriser la vente, qui se fait alors aux enchères (article 815-5-1). C’est une procédure longue, qui passe par le tribunal puis par des enchères. Un prix appuyé sur des ventes réelles aide les héritiers à se mettre d’accord à l’amiable.
3. La valeur déclarée : ni trop basse, ni trop haute
Dans la déclaration de succession, la maison est retenue pour sa valeur vénale au jour du décès, c’est-à-dire le prix auquel elle pourrait se vendre (CGI, article 761). Cette valeur devient ensuite le prix d’achat retenu pour calculer la plus-value lorsque les héritiers vendent (CGI, article 150 VB). Une valeur sous-estimée réduit les droits de succession, mais augmente la plus-value taxable au moment de la vente. Une valeur surestimée fait l’inverse. D’où l’intérêt d’une valeur réaliste dès le départ : c’est tout l’intérêt de faire estimer la maison avant la déclaration comme avant la vente.
4. Les frais de succession comptent pour la plus-value
Pour calculer la plus-value, les frais de notaire et les droits de succession payés pour la maison s’ajoutent à son prix d’achat, sur justificatifs (BOFiP). Et la durée de détention, qui ouvre droit aux abattements, court à partir du décès. Je détaille ces règles dans l’article sur la plus-value immobilière.
Questions fréquentes
Le notaire est-il obligatoire pour une succession avec une maison ?
Oui. Dès qu’un bien immobilier fait partie de la succession, sa transmission aux héritiers doit être constatée par une attestation notariée (décret du 4 janvier 1955, article 29).
Combien coûte l’attestation de propriété d’une maison ?
Pour une maison de 312 000 €, l’émolument du notaire est d’environ 1 832 € hors taxes, soit 2 199 € TTC, auxquels s’ajoutent la contribution de sécurité immobilière de 0,10 % (312 €), une taxe fixe de 125 € et les débours.
Les frais de notaire d’une succession sont-ils négociables ?
Les émoluments sont fixés par un tarif réglementé, identique chez tous les notaires. Le notaire peut accorder une remise de 20 % au plus sur la part calculée sur les tranches d’au moins 100 000 €, au même taux pour tous ses clients.
Dans quel délai faut-il déposer la déclaration de succession ?
Dans les six mois du décès s’il a eu lieu en France métropolitaine. Au-delà, des intérêts de retard de 0,20 % par mois s’appliquent, et une majoration de 10 % à partir du treizième mois.
Peut-on vendre une maison héritée avant la fin de la succession ?
Oui, si tous les héritiers sont d’accord et si l’attestation de propriété est publiée au plus tard en même temps que la vente. Le notaire de la succession peut préparer les deux.
Faut-il attendre d’avoir vendu pour payer les droits de succession ?
Non : les droits sont dus dans les six mois du décès, vente ou pas. Un paiement fractionné peut être demandé avec la déclaration, en offrant des garanties ; la maison héritée peut servir de garantie.
Pour conclure
Les frais de notaire d’une succession sont encadrés et prévisibles : ce sont surtout les droits de succession et la valeur retenue pour la maison qui pèsent. Si vous envisagez de vendre, trois choses comptent : saisir le notaire tôt, mettre tous les héritiers d’accord, et partir d’une valeur réaliste.
Vous héritez d’une maison sur le Bassin d’Arcachon, dans le Val de l’Eyre ou le Nord des Landes ? Je vous propose un avis de valeur gratuit et sans engagement, établi après visite et fondé sur les ventes réelles de la commune. Vous pourrez le transmettre au notaire et le partager entre héritiers.
ou appelez-moi au 07 64 07 00 97
Je ne suis ni notaire ni conseillère fiscale : pour le calcul exact de vos frais et de vos droits, adressez-vous au notaire chargé de la succession.
Sources
- Ministère de l’Économie, « Succession : à quels frais de notaire vous attendre ? », 6 octobre 2026.
- Code de commerce, articles A. 444-53 à A. 444-186 (tarif des notaires) ; arrêté du 25 février 2026 (Légifrance).
- Code général des impôts, articles 641, 761, 764 bis, 777, 779, 796-0 bis, 881 K, 150 VB, 1727 et 1728 ; annexe III (Légifrance).
- Décret n° 55-22 du 4 janvier 1955 portant réforme de la publicité foncière, articles 3, 29 et 33 A.
- Code civil, articles 815-3 et 815-5-1 ; Code monétaire et financier, article L. 312-1-4.
- Service-public.fr, droits de succession ; BOFiP, plus-values immobilières : frais d’acquisition à titre gratuit.
- DVF (DGFiP / Etalab), ventes de maisons à Salles en 2025 ; calculs Réjane Immo.
